

(记者严存义)近日,省交通运输厅印发《甘肃省公路路域环境卫生整治行动实施方案》,从今年7月份开始,开展为期三年的路域环境卫生整治工作,到2020年实现公路沿线视野内无垃
爱立信公司是全球最大的移动通讯设备商,为全球180多个国家和地区提供全面通信解决方案。在人工智能、物联网等新技术爆发增长的趋势下,爱立信成立了千万美元级的专项投资
中建信息(834082)—国内领先企业ICT产品分销商
日期: 2017-08-04 11:35:10 作者: 石头 编辑:林畅投资要点
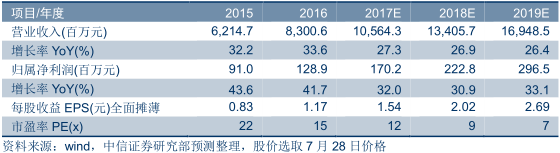
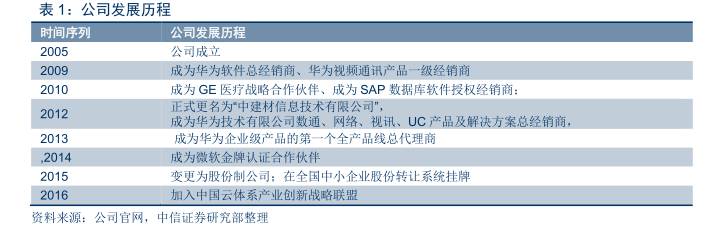
国内领先企业ICT产品分销商。公司成立于2005年,为中国建材集团进出口公司旗下控股子公司,目前主要从事华为及其他厂商企业级ICT硬件产品、进口网络产品以及医疗产品等的增值分销业务。公司在全国三十多个城市设立了办事处&分公司,拥有遍布全国的渠道销售服务网络,下游客户覆盖政府、金融、教育、制造等多个领域。公司是华为企业网产品线全线产品的总经销商,同时是SAP、微软等多家国际IT巨头在华的总代理商。2016年公司共实现营业收入83.01亿元,同比增长33.6%,实现归属净利润1.29亿元,同比增长41.7%,收入结构上,华为产品的分销业务占公司营收主要部分,2016年占比超过80%。
国内企业IT业态持续演化,分销商基础性作用有望持续强化。当前国内企业IT支出总量持续保持5%~10%左右平稳增长,结构上,一般硬件份额则受到软件、服务、数据中心系统的持续挤压,企业对云服务的接受意愿呈现明显提升;随着IT技术复杂度提升以及企业专业化分工趋势的加强,同时叠加企业IT需求的个性化因素,位于上游设备&产品商和下游企业之间的分销商扮演的重要性正持续凸显。我们判断未来分销品类将逐步向企业级产品&服务倾斜,一般产品将会被直销、电商等渠道占据,同时国内ICT分销市场集中度有望持续提升,分销商的核心竞争力将主要体现在资金流、信息流、物流、技术流四个维度。
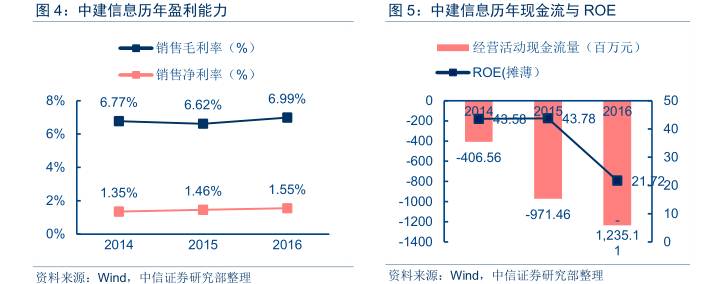
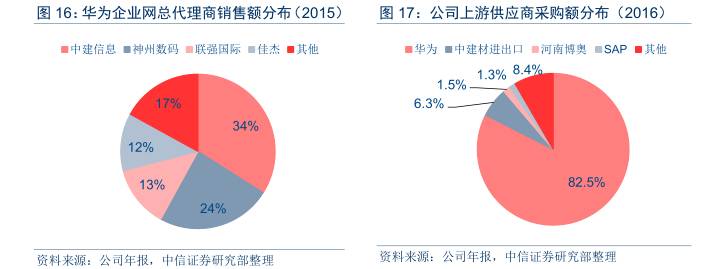
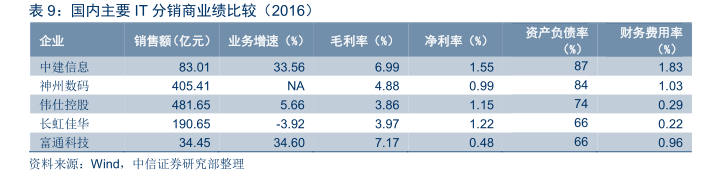
公司分销业务:深度聚焦华为企业产品线。公司坚持以企业级非标产品为主,紧密依靠华为企业网产品线,并通过和SAP、微软、ORACLE等海外厂商的合作,形成面向国内企业的完整企业IT交付能力,2016年华为及其他ICT产品分销收入占公司整体收入比重达到89%,2015年公司销售额占华为企业网比重为34%,遥遥领先神州数码等其他分销巨头。受制于高企的财务杠杆,公司财务费用/收入占比(1.83%)显著高于行业内其他厂商。随着公司在三板挂牌,公司后续有望通过融资方式降低财务杠杆,从而显著提升公司的净利率水平。
公司未来增长:华为代理业务自然增长+云服务业务开拓。(1)华为企业网产品线业务近两年收入增速均在40%以上,受益于华为自身完整的产品线和强大的业务执行力,以及国家自主可控导向宏观政策的配合,我们预计华为企业网业务中短期有望持续保持快速增长,中建信息作为份额最大的总代理商,有望充分受益。(2)随着下游企业用户对云服务接受意愿和部署比例持续提升,公司开始积极构建面向企业的云服务转售、交付和服务能力,预计该部分业务中长期有望成为公司重要营收增量。
风险因素。国内企业IT投入不及预期风险,行业竞争持续加剧风险,公司核心业务&技术人员流失风险。
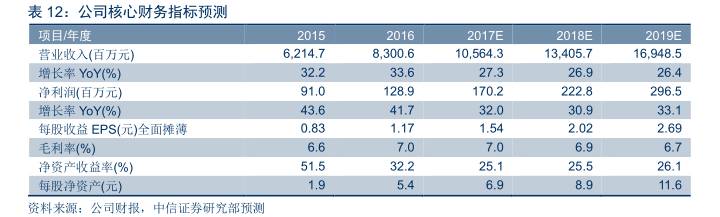
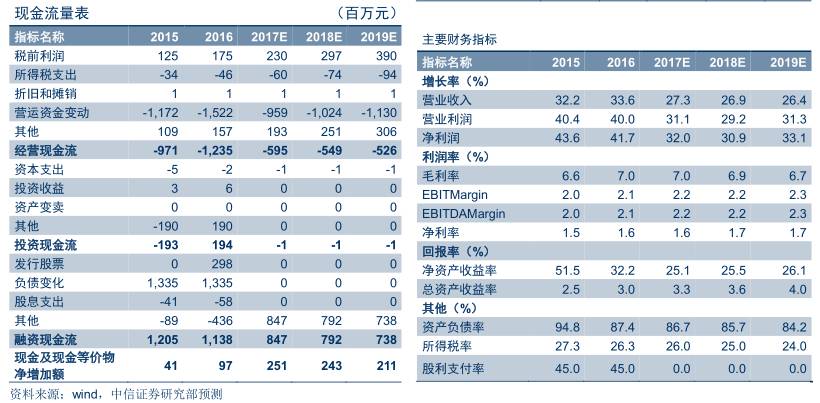
盈利预测、估值及投资评级。公司作为国内一线梯队ICT分销商,中短期将充分受益于华为企业网产品线的强劲表现。我们预计公司2017/18/19年归属净利润为1.70/2.23/2.97亿元,对应增速为32.0%/30.9%/33.1%,对应 EPS为1.54/2.02/2.69元,公司当前在三板市场为做市转让,估值对应2016/17/18 PE为15/12/9X,考虑到三板当前偏弱的流动性,暂不给予定价。
目录
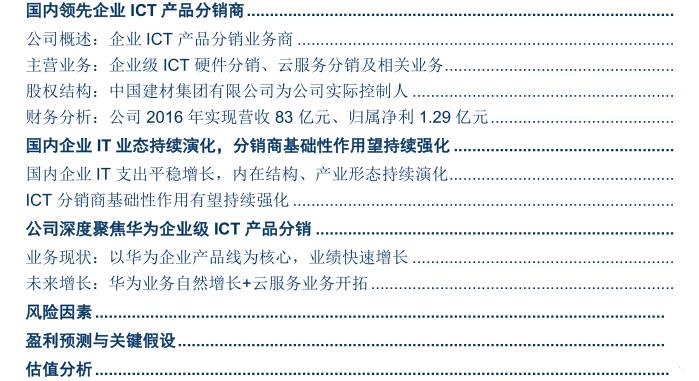
国内领先企业ICT产品分销商
公司概述:企业ICT产品分销业务商
公司成立于2005年,为中国建材集团进出口公司旗下控股子公司,目前主要从事华为及其他厂商企业级ICT硬件产品、进口网络产品以及医疗产品等的增值分销业务。公司为华为企业网产品线全线产品代理分销商,总部设在北京,并在全国三十多个城市设立了办事处&分公司,拥有遍布全国的渠道销售服务网络。公司2016年实现销售收入达83亿元,下游客户覆盖政府、金融、教育、制造等多个领域。
主营业务:企业级ICT硬件分销、云服务分销及相关业务
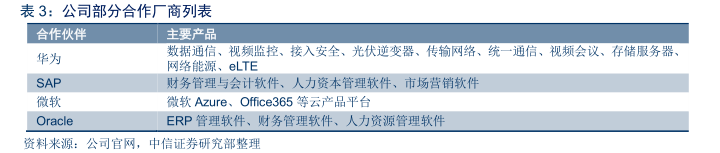
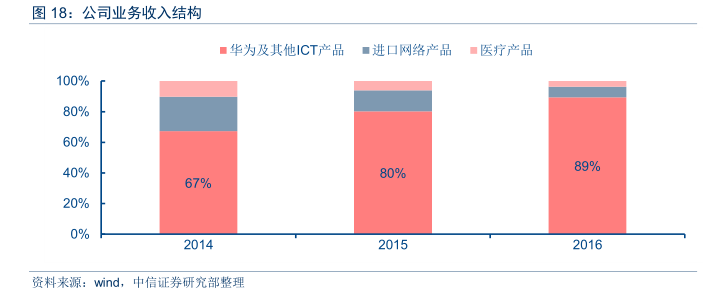
公司自成立以来一直从事企业ICT及相关产品的增值分销业务,主要分销产品包括华为及其他ICT产品、进口网络产品以及医疗产品三大类。为迎合云时代市场发展趋势,自2016年开始,公司开始布局云服务产品代理分销、咨询&规划及线下服务等相关业务。公司是华为企业网产品线全线产品的总经销商,并同时是SAP、微软等多家国际IT巨头在华的总代理商。业务收入结构上,华为产品的分销业务占公司营收主要部分,2016年占比超过80%,云相关业务目前尚处于前期布局阶段,尚未贡献规模收入。
股权结构:中国建材集团有限公司为公司实际控制人
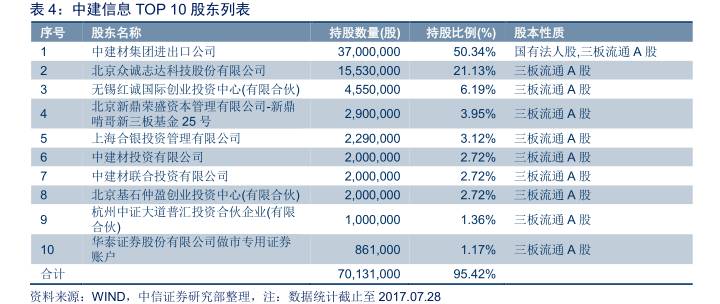
公司的控股股东和实际控制人为中建材集团进出口公司,截止2016年12月30日,中建材集团进出口公司直接持有公司37,000,000股,占公司股份的50.34%。公司第二大股东北京众诚志达为中建信息员工持股平台,截止目前共持有公司21.13%的股份。
财务分析:公司2016年实现营收83亿元、归属净利1.29亿元
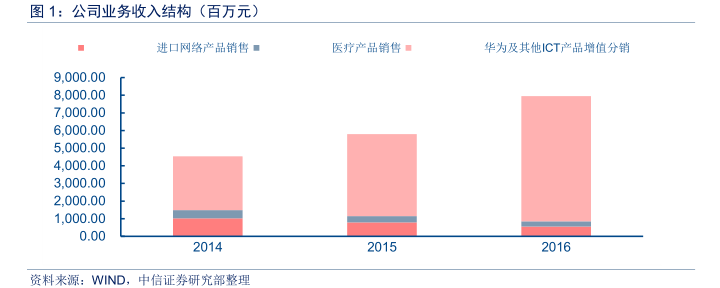
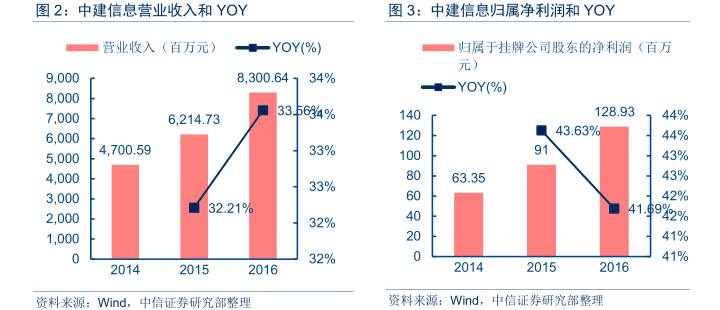
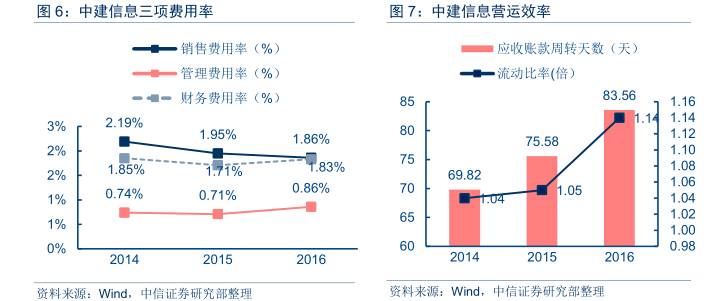
2016年公司共实现营业收入83.01亿元,同比增长33.56%,实现归属净利润1.29亿元,同比增长41.69%。收入结构方面,2016年华为及其他ICT产品增值分销实现营业收入71亿元,同比增长52.90%,占公司整体收入比重上升至89.3%。其他财务指标方面,2016年公司业务毛利率较2015年小幅提升0.37个百分点,报告期内三项费用率保持相对稳定,同时在云业务领域的布局推动2016年公司研发费用占比出现一定上移。根据公司最新发布的2017H1业绩预告,公司预计2017H1实现收入41~43亿元,实现归属净利润1.09~1.13亿元。
国内企业IT业态持续演化,分销商基础性作用望持续强化
国内企业IT支出平稳增长,内在结构、产业形态持续演化
多维度研究数据显示,当前国内企业IT支出总量持续保持平稳增长,同时一般硬件的份额受到软件、服务、数据中心系统的持续挤压,企业对云服务的接受意愿呈现明显提升:
-
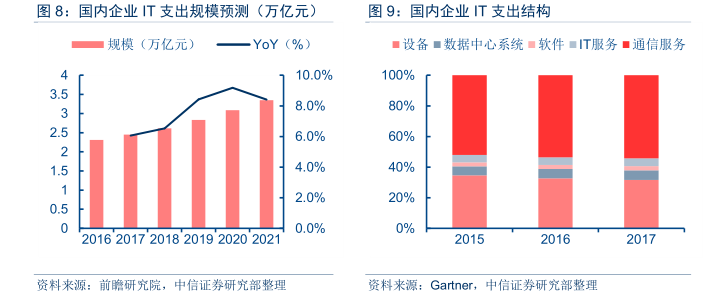
整体规模。根据前瞻研究院统计数据,预计2017年国内企业年IT支出将达到2.45万亿元,并有望保持5%以上的年均增幅。
支出结构。一般设备占比呈现持续下滑态势,而服务、数据中心系统、软件占比则持续提升。总的来说,企业IT支出总量持续保持平稳增长,同时一般硬件的份额则受到软件、服务、数据中心系统的持续挤压。
-
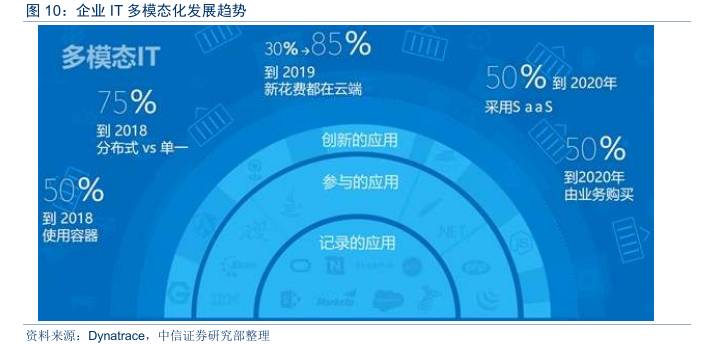
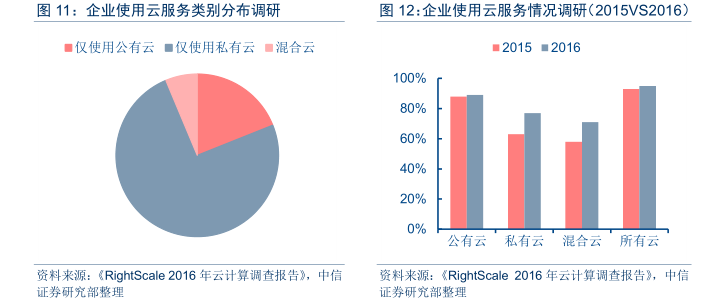
部署形态。RightScale 2016年针对全球云计算市场的调研报告显示,全球企业在使用云服务的意愿正在明显提升。
-
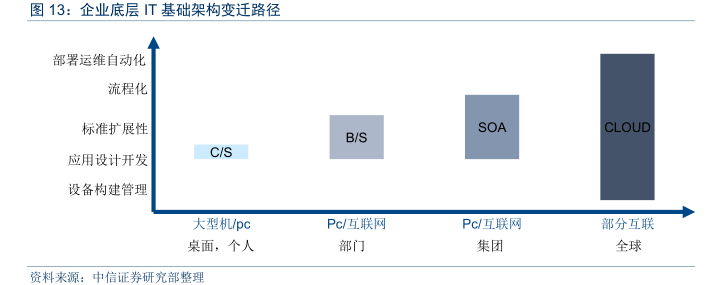
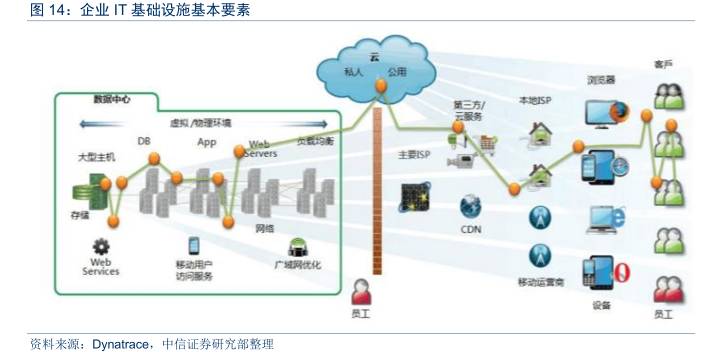
IT复杂度。当前国内企业IT系统正日趋复杂化,企业IT架构层面,已经从早期单一的客户端/服务器架构,到目前的私有云、公有云、混合云等多种架构同时存在和相互融合;基础设施层面,已经从早期的单一PC设备、服务器,扩展到现在的智能手机、虚拟环境、泛在智能设备等。
ICT分销商基础性作用有望持续强化
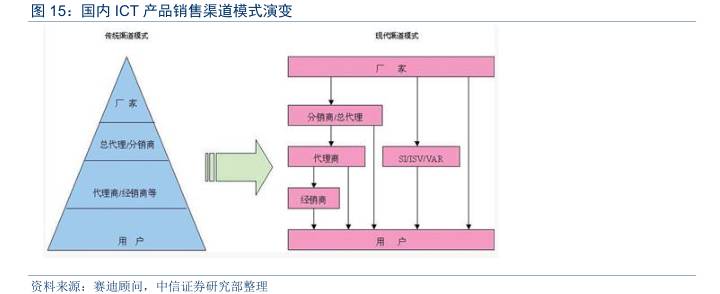
分销商的基础性作用日益强化。在国内ICT产品销售市场,分销商具有悠久的历史,在典型ICT产品销售链条中,分销商位于产业链的中游,是连接上游厂商、下游经销商&终端用户的中间环节。我们认为,当前企业IT面临的宏观背景正使得分销商的基础重要性日益强化:
-
上游:专业化分工。随着IT技术复杂度提升以及企业专业化分工趋势的加强,寄希望于单个企业提供系统化的一揽子IT解决方案方案已经不现实。
下游:企业IT复杂化&个性化。在上文中,我们已经陈述了企业IT复杂度持续提升的现象,同时叠加企业IT需求的个性化因素,位于上游设备&产品商和下游企业之间的中间角色扮演的重要性正持续凸显。
-
虽然分销商在ICT产品销售体系中扮演着不可撼动的基础性角色,但另一个层面,我们看到,企业用户对云服务部署比例的提升、电商渠道的规模化发展也正不断对分销商进行冲击和改变,在下文中,我们将着重对分销环节未来的业务形态、竞争格局及参与企业核心竞争力等层面要素进行展开分析。
产业未来趋势:向企业级产品&服务倾斜,集中度有望持续提升。从国内主要ICT分销厂商的销售产品类别、业绩表现、未来业务思路等维度来看,国内ICT分销市场正呈现如下明显的变化:
-
产品品类。对于PC、手机等标准化的消费电子,企业直销渠道、电商渠道相较于传统的代理分销渠道更具有优势,分销商在品类的选择上开始注重和上述渠道进行错位,重点关注企业级ICT产品&服务,并积极关注云服务领域的机会。
分工协作。基于企业级ICT产品,分销商需要和直接触达用户的二级代理商&集成商形成清晰的产业分工边界,其中分销商负责技术解决方案&服务能力输出,二级代理商&集成商则负责用户侧个性化需求的获取和理解。
-
市场集中度。随着分销品类从早期的标准化消费级产品向复杂的企业级解决方案&服务演进,预计大量中小分销商将逐步出局,并推动国内ICT分销市场集中度持续提升。
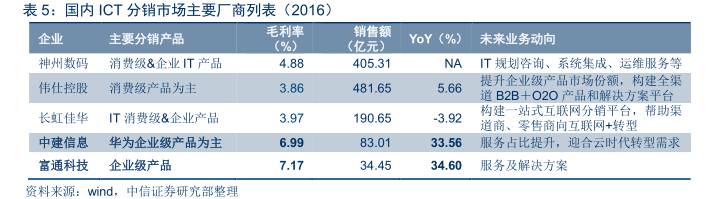
企业核心竞争优势:资金流、信息流、物流、技术流。在ICT分销产业链中,资金流和物流的重要性已经被参与者所充分认识,在当前企业面临的宏观IT背景下,我们认为信息流、技术流所扮演的重要性正在显著提升:
-
资金流&物流。分销业务的有序运转需要资金端的强力支持以面向下游二级分销商&集成商提供信用账期,以及借助便捷的物流网络实现产品的快速交付。
信息流。面对IT产业分工的持续细化,以及IT复杂度的持续提升,上游厂商和下游企业需要中间分销商实现彼此信息的汇聚和互通,以实现IT产品和企业需求的有效对接。
-
技术流。基于清晰的产业分工边界,二级分销商&集成商更注重企业客户关系维护以及需求的发掘&理解,而分销商则需要通过对二级分销商&集成商技术赋能,提升其面向企业用户的解决方案&服务交付能力。
-
公司深度聚焦华为企业级ICT产品分销
业务现状:以华为企业产品线为核心,业绩快速增长
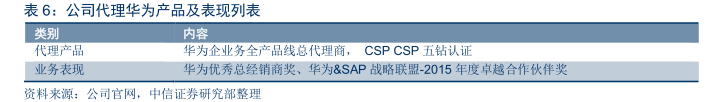
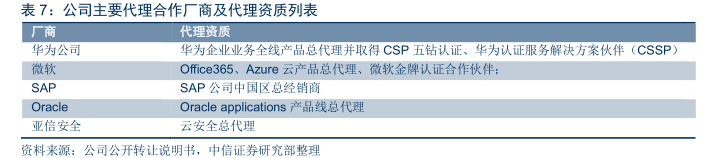
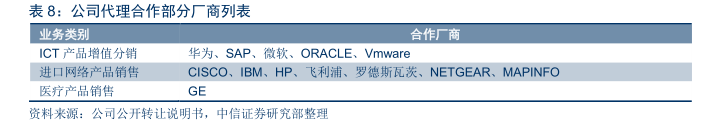
以华为企业产品线为核心,其他产品形成补充。在宏观业务思路上,公司坚持以企业级非标产品为主,紧密依靠华为企业网产品线,并通过和SAP、微软、ORACLE等海外厂商的合作,形成面向国内企业的完整企业IT交付能力:
-
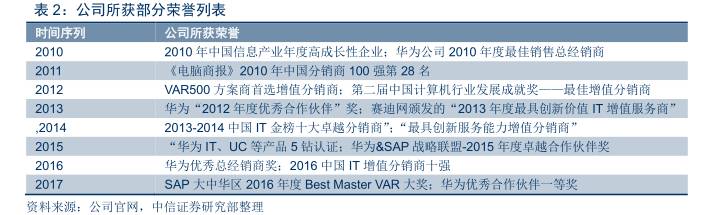
产品结构:聚焦华为企业产品,形成企业级产品&服务交付能力。2016年公司向下游供应商采购金额分布上,华为占比超过80%,同时公司连续数年成为华为企业网产品业绩最优总代理商,2015年销售份额占比达34%,遥遥领先神州数码等其他分销巨头;收入结构层面,公司持续收缩医疗产品分销业务,2016年华为及其他ICT产品分销占比达到89%。
-
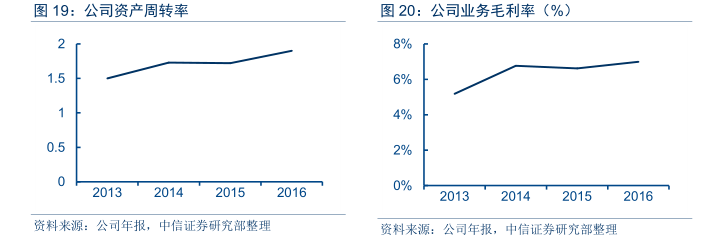
营运效率:持续改善。近年来公司资产周转率、业务毛利率持续向好,2016年公司资产周转率达到1.9,较2015年的1.72提升明显,同时业务毛利率达到6.99%,较2015年提升0.37个百分点。
新三板挂牌有望显著改善公司资产负债结构。从和国内主要ICT分销商业务指标横向对比来看,受益于公司聚焦企业级非标ICT产品的策略,公司业务收入增速、毛利率、净利率均在行业内保持领先水平,但受制于高企的财务杠杆,公司财务费用率显著高于行业内其他厂商。随着公司在三板挂牌,以及由此带来的融资便利性改善,公司后续有望通过融资方式降低财务杠杆,从而显著提升公司的净利率水平。
未来增长:华为业务自然增长+云服务业务开拓
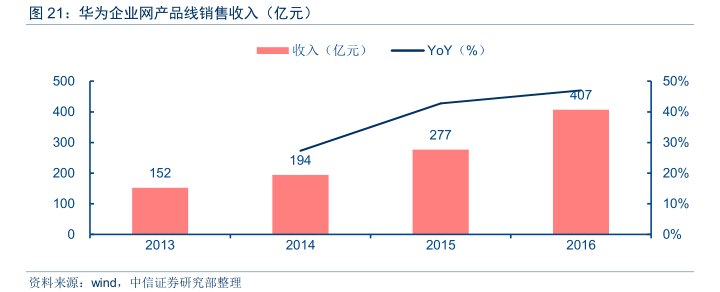
增长点1:华为业务自然增长。随着销售渠道网络的理顺,以及华为自身综合实力的显现,华为企业网产品线业务收入持续保持快速增长,近两年收入增速均在40%以上,2016年全年业绩增速达到47%,收入绝对值超过400亿元。受益于行业IT、CT的持续融合,以及华为自身完整的产品线和强大的业务执行力,以及国家自主可控导向宏观政策的配合,我们预计华为企业网业务中短期有望持续保持快速增长,中建信息作为份额最大的总代理商,有望充分受益。
增长点2:代理产品线扩展&海外区域布局。作为华为重要业务伙伴,公司正不断增加代理的华为产品线,同时紧紧跟随华为的海外业务拓展步伐:
-
产品线扩展。目前,公司已经成为华为智能光伏逆变器业务的四家中国区总代理商之一,根据HIS统计数据,2016年华为光伏逆变器出货量位列全球榜首。
海外区域拓展。2016年上半年,公司在埃塞俄比亚设立了办事处,并完成海外平台香港全资子公司的设立。
-
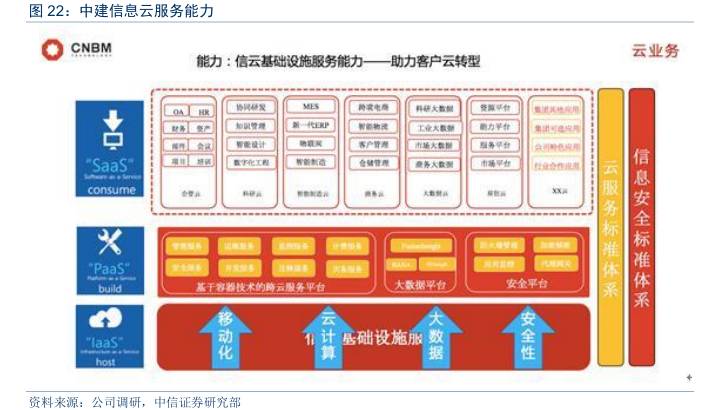
增长点3:云服务业务开拓。随着下游企业用户对云服务接受意愿和部署比例的持续提升,公司开始积极构建面向企业的云服务转售、交付能力,目前公司在云服务部分的能力构建&业务布局主要集中于如下层面:
-
IaaS层。面向企业客户提供IaaS能力的上线前规划咨询、上线部署、云厂商云服务转售等能力。
PaaS层。为企业用户提供跨平台(私有云、公有云等)的运维管理、计费等能力。
-
SaaS层。为企业用户提供SaaS服务转售、开通部署等能力。
风险因素
行业风险。国内企业IT投入不及预期风险,行业竞争持续加剧风险。
公司风险。公司核心技术&业务人员流失风险。
盈利预测与关键假设
关键假设:
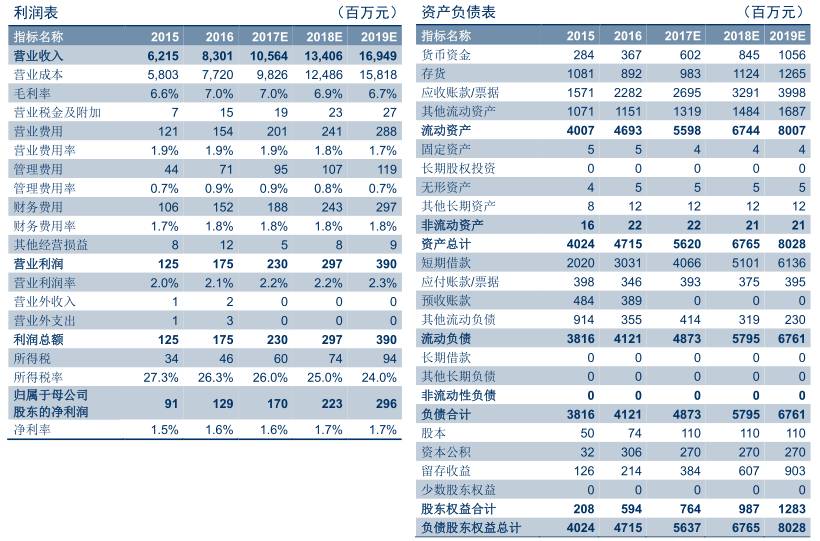
1) 收入方面。中长期来看,国内企业ICT支出将保持平稳增长,公司将充分受益于华为企业网业务的良好发展势头。各业务模块方面,我们预计华为产品线代理业务2017/18/19年收入为94.08/122.30/157.15亿元,同比增速为32.5%/30.0%/28.5%;随着公司持续主动收缩医疗产品分销等业务,预计进口网络产品收入为4.37/3.63/3.08亿元,同比增速为-21.0%/-17.0%/-15%;预计医疗产品分销业务收入为2.55/2.24/1.97亿元,同比增速为-14%/-13%/-12%;随着公司不断提升服务收入占比,以及积极迎合云时代的业务策略,预计技术服务及其他业务收入为4.64/5.89/7.28亿元,同比增速32.5%/27.0%/23.5%。
2) 成本方面。中短期来看,预计各项业务毛利率将保持相对平稳。我们预测该业务的毛利率在2017/18/19年为5.3%/5.2%/5.1%,预计进口网络产品分销业务和医疗产品分销业务的毛利率分别为3.0%/3.0%/3.0%和3.2%/3.2%/3.2%,预计技术服务及其他业务的毛利率为47.0%/45.0%/43.0%。
3) 费用方面。预计随着公司整体营收规模持续增长,各项费用占比将出现自然小幅下降。我们预计公司2017/18/19年管理费率用为0.9%/0.8%/0.7%,营销费率为1.9%/1.8%/1.7%。
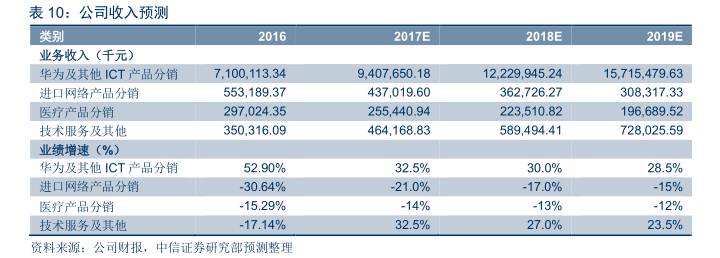
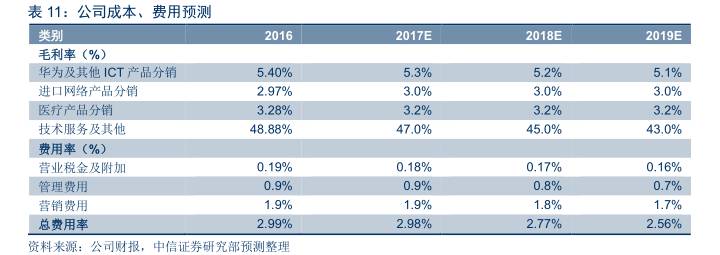
盈利预测。基于以上假设,经模型测算得出公司2017/18/19年归属净利润分别1.70/2.23/2.97亿元,对应EPS为1.54/2.02/2.69元。
估值分析
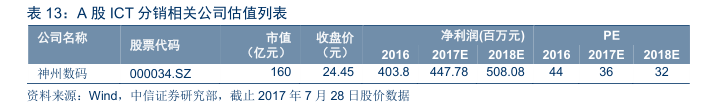
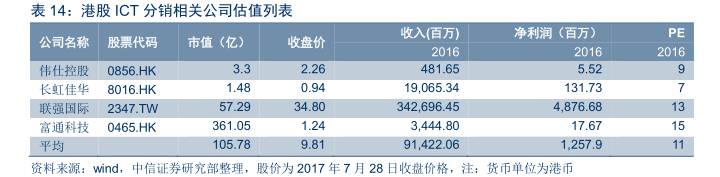
估值分析。目前在国内从事ICT分销业务的企业,在A股主要有神州数码,其他企业则主要在香港上市,其中按照7月28日收盘价格,神州数码估值对应2016/17/18 PE为44/36/32X,中建信息当前在三板市场为做市转让,估值对应2016/17/18 PE为15/12/9X。
声明


- 旺苍县总工会赴成渝开展宣讲活动
- 旺苍消防嘉年华 千余市民边玩边学
- “三维供给”疏堵点,“五型建设”创亮点 ...
剑阁县水利产业工会:守护嘉陵碧水...
中国舆情网消息(孙晓红) 春风送暖,万象更新。为庆祝第116个“三八”国际妇女节,展现新时代水利巾帼风采。3月5日,剑阁县水利产业工会精心组织开展了以“守护嘉陵碧水·绽
- 自贡市荣县强化超限超载源头监管
- 自贡市荣县强化“六严格” 加快农村公路建...
- 荣县于佳乡快速处置7.23灾情获群众...
自贡市荣县交通运输局多举措开展安...
7月27日,自贡市荣县交通运输局针对目前安全生产事故频发势头,召开了交通建设领域安全生产专项治理行动推进会。交通各建设项目业主、监理、施工、设计及检测单位以及下属养护单位参加了会议。
友情链接


